
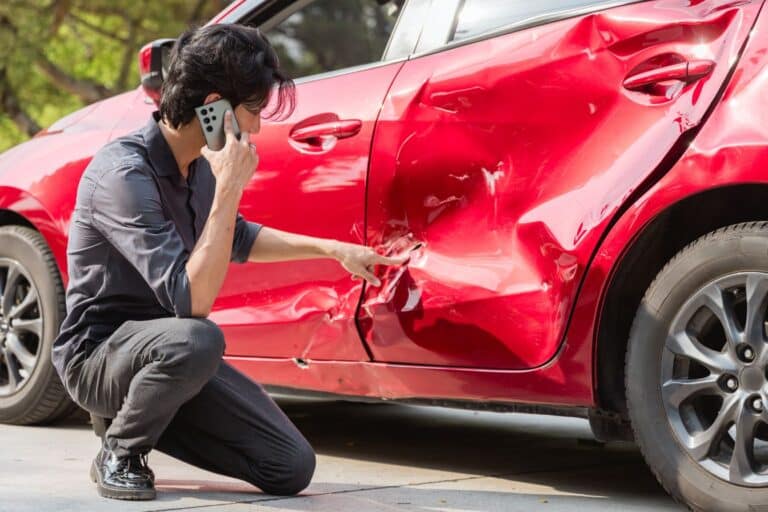
Après un accident, un vol ou un bris de glace, la question est concrète : combien de temps reste un sinistre auto sur les documents de l’assureur, et peut-il renchérir la cotisation ? En France, il faut distinguer le relevé d’informations, le coefficient bonus-malus et les données conservées par l’assureur. Les règles ne produisent pas toutes le même effet.
Points clés
- Un sinistre auto reste visible sur le relevé d’informations pendant cinq ans, impactant notamment les changements d’assureur.
- Le coefficient bonus-malus augmente en cas d’accident responsable, mais revient à 1 après deux années sans sinistre responsable.
- La déclaration d’un sinistre doit être faite rapidement : 5 jours ouvrés pour un accident classique, 2 pour un vol de véhicule.
- Les conséquences d’un sinistre auto peuvent inclure une hausse de la cotisation voire une résiliation du contrat par l’assureur.
- Un sinistre déclaré de manière erronée peut être corrigé sur demande, mais un sinistre exact ne peut être effacé avant la période réglementaire.
- Il est essentiel de vérifier son relevé d’informations avant de changer d’assureur et de contester toute information inexacte.
Les différents types de sinistres automobiles à distinguer
Un sinistre auto est un événement prévu par le contrat et susceptible de déclencher une garantie. Il peut s’agir d’une collision, d’un accrochage sur un parking, d’un bris de glace, d’un incendie, d’un vol ou de dégâts causés par une tempête.
L’effet sur le dossier dépend surtout de la responsabilité du conducteur. Lors d’un accident non responsable, l’assureur indemnise en principe les dommages selon les garanties souscrites, sans malus. Un accident responsable entraîne généralement une franchise et une hausse du coefficient bonus-malus. En cas de responsabilité partagée, le malus est moins élevé.
Les sinistres sans responsabilité, comme un pare-brise fissuré ou un vol, ne modifient pas automatiquement le bonus-malus. Ils restent toutefois dans l’historique de gestion de l’assureur. Des déclarations très répétées peuvent influencer l’acceptation du risque ou le prix proposé à la prochaine échéance. La formule, assurance au tiers ou tous risques, fixe ensuite l’étendue réelle de l’indemnisation.
Combien de temps un sinistre reste-t-il sur le relevé d’informations ?
Le relevé d’informations assurance auto récapitule notamment le véhicule assuré, les conducteurs désignés, le coefficient de réduction-majoration et les sinistres responsables survenus au cours des cinq dernières années. L’assureur doit le fournir dans les quinze jours suivant la demande de l’assuré.
En pratique, la mention utile lors d’un changement d’assureur concerne les sinistres des cinq années précédentes. Un sinistre plus ancien ne figure donc normalement plus sur ce relevé réglementé. Ce délai ne signifie pas que toute trace disparaît partout : une compagnie peut conserver certaines données de son dossier interne pendant une durée justifiée par la gestion du contrat, les recours ou les obligations légales.
Il ne faut pas confondre ce document avec le bonus-malus. Après deux années consécutives sans sinistre responsable, le coefficient bonus-malus revient en principe à 1, même si un accident responsable demeure encore visible sur le relevé. Pour vérifier les informations transmises à un nouvel assureur, l’assuré peut demander son relevé à tout moment.
Les délais à respecter pour déclarer un sinistre auto
La déclaration doit être envoyée dès que possible. Sauf clause plus favorable, le Code des assurances prévoit au minimum cinq jours ouvrés après la connaissance d’un accident, d’un choc ou d’un bris de glace. Pour un vol de véhicule, le délai est réduit à deux jours ouvrés. Une plainte doit aussi être déposée rapidement.
Pour une catastrophe naturelle, l’assuré dispose de trente jours à compter de la publication de l’arrêté interministériel au Journal officiel. Le contrat peut préciser le canal de déclaration : espace client, téléphone, courrier ou agence. Une déclaration numérique ne dispense pas de conserver les preuves.
Le dossier gagne à contenir le constat amiable signé, des photos datées, les coordonnées de témoins, un dépôt de plainte si nécessaire et les factures utiles. Un retard ne permet pas automatiquement à l’assureur de refuser sa garantie. Il doit, en principe, démontrer que le retard lui a causé un préjudice. Mais mieux vaut ne pas tester cette règle : le respect du délai de déclaration évite un litige inutile.
Du constat à l’indemnisation : les étapes et les délais
Après avoir sécurisé les lieux et appelé les secours en cas de blessure, les conducteurs remplissent le constat amiable. Il décrit les circonstances sans décider seul de la responsabilité. Chacun conserve son exemplaire, puis l’envoie à son assureur dans le délai prévu.
L’assureur ouvre ensuite le dossier, contrôle les garanties et peut missionner un expert. Pour des dégâts simples, un garage partenaire peut parfois établir le devis et lancer les réparations rapidement. Pour un véhicule gravement endommagé, une expertise automobile évalue la valeur du véhicule, le coût des réparations et une éventuelle procédure de véhicule économiquement irréparable.
Le temps d’indemnisation varie donc fortement : quelques jours pour une vitre remplacée, plusieurs semaines lorsqu’un recours entre assureurs, une expertise ou des blessures corporelles sont en jeu. L’assuré doit vérifier la franchise, le véhicule de remplacement et les exclusions prévues au contrat. Alcool, stupéfiants, conduite sans permis ou fausse déclaration peuvent réduire, voire exclure, la garantie selon la situation.
Quelles conséquences sur le bonus-malus et le contrat d’assurance ?
Un accident responsable augmente le bonus-malus de 25 %. En cas de responsabilité partielle, la majoration est de 12,5 %. À l’inverse, un conducteur qui ne provoque aucun sinistre responsable voit son coefficient diminuer de 5 % par an, dans la limite réglementaire. Un sinistre non responsable n’entraîne pas cette majoration.
La hausse du coefficient n’est pas le seul enjeu. À l’échéance, l’assureur peut réviser la prime selon son appréciation globale du risque, dans le respect du contrat et du préavis applicable. Une succession de sinistres, même sans malus, peut rendre l’assurance plus coûteuse ou conduire à une résiliation. Les motifs doivent être notifiés à l’assuré.
Après une résiliation par l’assureur, retrouver une couverture reste obligatoire pour rouler. Il faut comparer les garanties, les franchises et les exclusions, plutôt que se limiter au prix. Un changement de véhicule est aussi un bon moment pour relire les garanties : valeur d’indemnisation, assistance zéro kilomètre et protection du conducteur peuvent modifier sensiblement la qualité de couverture.
Peut-on faire rectifier ou effacer un sinistre auto ?
Un sinistre exact ne peut pas être effacé à la demande de l’assuré avant l’expiration de sa période de présence sur le relevé d’informations. En revanche, une erreur doit être corrigée : responsabilité mal attribuée, mauvais véhicule, doublon ou sinistre déclaré alors que le recours a établi l’absence de responsabilité.
L’assuré peut demander une rectification par écrit au service client, en joignant le constat, le rapport d’expertise, la décision de recours ou tout document probant. Il est préférable de conserver une copie et une preuve d’envoi. Si la réponse ne règle pas le problème, il peut saisir le service réclamations, puis le médiateur de l’assurance. Ses coordonnées figurent généralement dans les conditions générales ou sur le site de l’assureur.
Une demande d’accès aux données personnelles peut aussi permettre de comprendre les informations détenues. Elle ne garantit pas l’effacement d’une donnée nécessaire à l’exécution du contrat ou à la défense d’un droit. La voie la plus efficace reste souvent simple : vérifier le relevé avant de changer d’assureur et contester immédiatement toute information inexacte.
Foire aux questions sur la durée de conservation d’un sinistre auto
Combien de temps un sinistre auto reste-t-il sur le relevé d’informations ?
En France, un sinistre auto apparaît généralement sur le relevé d’informations pendant 5 ans. Ce document récapitule les sinistres responsables survenus au cours des cinq dernières années et sert à évaluer le risque auprès d’un nouvel assureur.
Comment un sinistre auto impacte-t-il le coefficient bonus-malus ?
Un accident responsable augmente le bonus-malus de 25 %, tandis qu’une responsabilité partielle entraîne une majoration de 12,5 %. Les sinistres non responsables n’affectent pas le bonus-malus, qui peut revenir à 1 après deux années sans sinistre responsable.
Quels sont les délais pour déclarer un sinistre à son assureur ?
Le sinistre doit être déclaré dans un délai de 5 jours ouvrés après l’accident, sauf en cas de vol où le délai est de 2 jours ouvrés. En cas de catastrophe naturelle, la déclaration peut se faire dans les 30 jours suivant la publication officielle.
Peut-on demander la suppression ou la rectification d’un sinistre auto sur le relevé d’informations ?
Un sinistre exact ne peut pas être effacé avant la fin de la période de 5 ans sur le relevé d’informations. En revanche, en cas d’erreur (mauvaise responsabilité, doublon), l’assuré peut demander une rectification en fournissant des preuves à son assureur.
Pourquoi un sinistre auto peut-il faire augmenter la prime d’assurance ?
Un sinistre responsable est perçu comme un risque accru par l’assureur, ce qui peut entraîner une augmentation de la prime. Une succession de sinistres, même sans malus, peut aussi provoquer la résiliation du contrat ou une hausse des tarifs.
Quelles sont les étapes clés de la gestion d’un sinistre auto ?
Après l’accident, il faut sécuriser les lieux et remplir un constat amiable. Le conducteur déclare ensuite le sinistre à l’assureur dans les délais. Selon la gravité, une expertise est réalisée avant l’indemnisation et la prise en charge des réparations.