
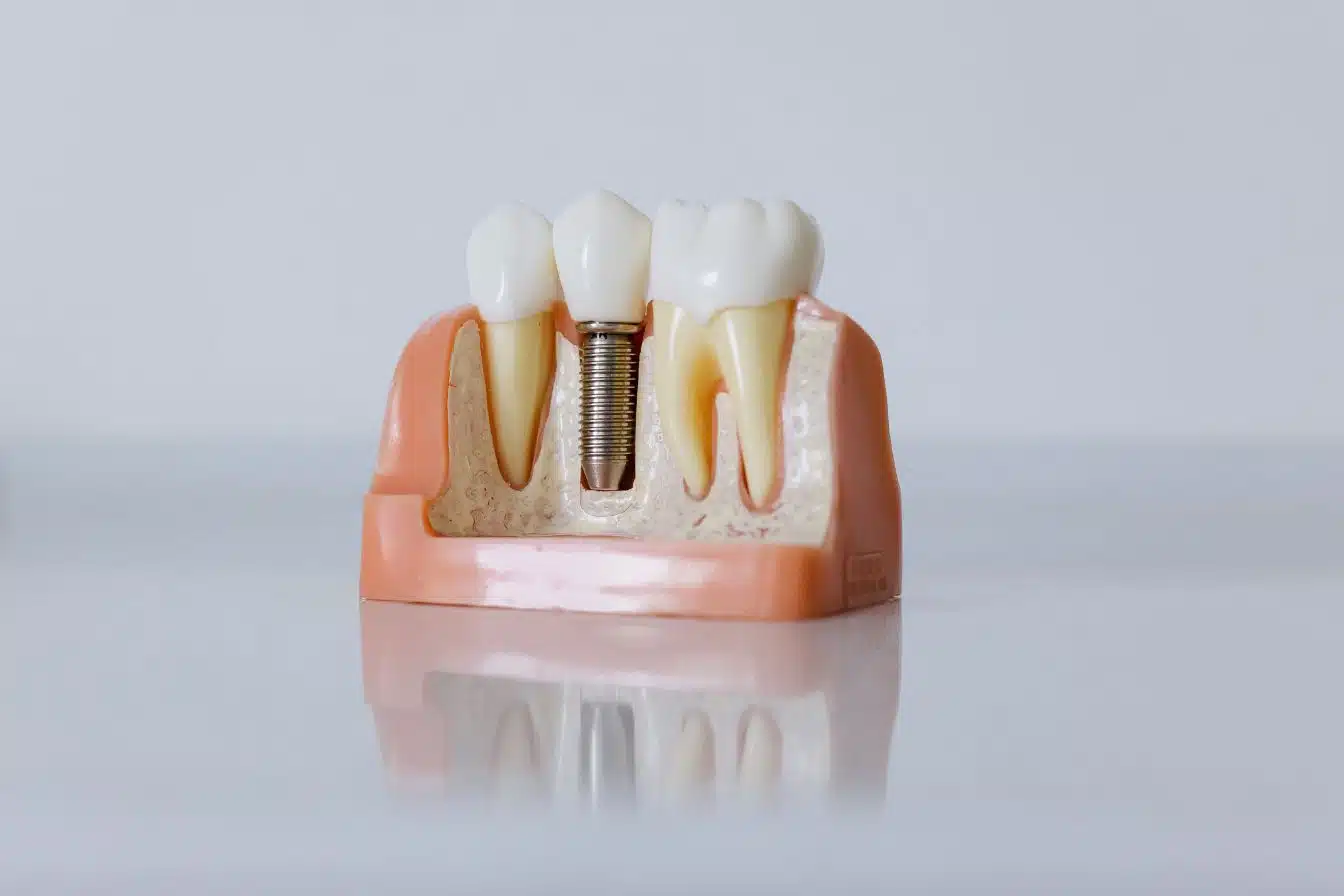
Un implant peut remplacer une dent durablement, mais son prix surprend souvent au moment du devis. L’Assurance Maladie rembourse très peu, voire rien, sur la partie implantaire. Pour identifier la meilleure mutuelle implant dentaire, il faut donc lire les garanties au-delà du simple pourcentage affiché. Voici les postes à vérifier pour estimer un reste à charge réaliste, sans confondre implant et couronne.
Points clés
- La meilleure mutuelle implant dentaire doit être choisie en fonction des garanties précises couvrant la vis, le pilier et la couronne, pas seulement sur le pourcentage de remboursement affiché.
- L’Assurance Maladie rembourse très peu ou pas du tout l’implant dentaire, rendant essentielle une complémentaire offrant un forfait dédié aux implants pour limiter le reste à charge.
- Un forfait en euros par implant est souvent plus clair et efficace qu’un pourcentage sur une base de remboursement souvent nulle pour la pose de la racine artificielle.
- Comparer les mutuelles implant dentaire implique d’examiner le plafond annuel, le réseau de soins, les délais de carence et les conditions d’exclusion pour éviter les mauvaises surprises.
- Planifier les soins et demander un devis détaillé avec une estimation mutuelle permet de mieux gérer le budget et de choisir la mutuelle implant dentaire la plus adaptée à ses besoins.
- Échelonner les paiements ou envisager des alternatives aux implants peut aussi aider à réduire le reste à charge, mais une mutuelle adéquate reste indispensable pour optimiser le remboursement.
Implant dentaire : comprendre les frais à rembourser
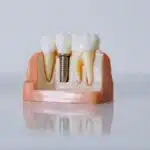
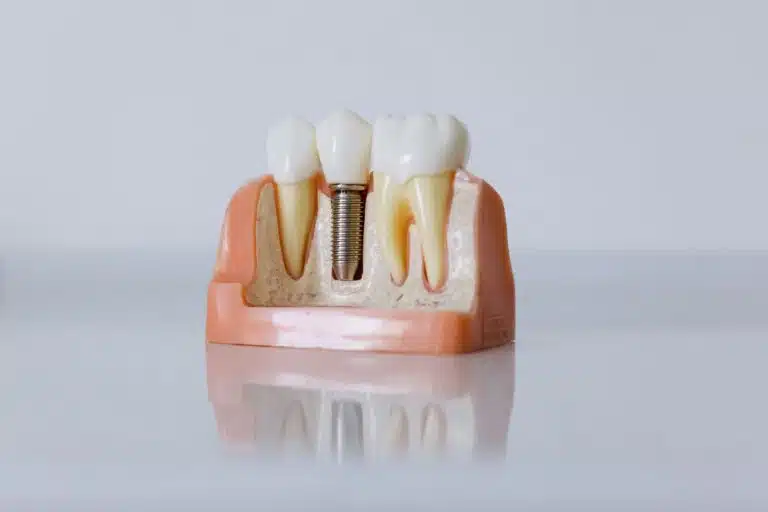
Un traitement complet comprend généralement trois éléments : la vis placée dans l’os, le pilier qui la relie à la dent visible et la couronne. Le dentiste peut aussi prévoir une radiographie 3D, une extraction, une greffe osseuse ou un comblement de sinus. Chaque ligne du devis compte pour le remboursement implant dentaire.
En France, le coût d’un implant complet se situe souvent entre 1 500 et 3 000 € par dent, selon la zone traitée, le matériau, la difficulté clinique et les honoraires du praticien. Une greffe peut faire monter la facture. À Paris ou dans les grandes villes, les tarifs peuvent être plus élevés : ce n’est toutefois pas une règle absolue.
Le point essentiel est le suivant : la pose de la racine artificielle est un acte hors nomenclature. Cela signifie que son tarif est libre et qu’il n’a pas de base de remboursement habituelle de la Sécurité sociale. La couronne posée sur l’implant, elle, doit être distinguée sur le devis. Cette différence explique pourquoi une formule annoncée comme très protectrice en dentaire peut laisser plusieurs centaines d’euros, parfois davantage, à la charge de l’assuré.
Avant de signer, le patient demande un devis dentaire détaillé. Il vérifie le prix de chaque acte, la part remboursée par l’Assurance Maladie, l’estimation de la mutuelle et le reste à payer. Un bon devis permet aussi de comparer deux praticiens sur une base identique, plutôt que de comparer un seul prix global.
Ce que remboursent l’assurance maladie et la mutuelle
L’Assurance Maladie ne rembourse en principe pas l’implant, ni le pilier implantaire, car ces actes ne figurent pas dans la nomenclature des soins remboursables. Il existe des exceptions rares, notamment dans certains parcours hospitaliers liés à une pathologie lourde ou à une malformation. Elles ne concernent pas la situation courante d’un adulte qui remplace une dent perdue.
La couronne sur implant peut, selon son codage et sa nature, ouvrir droit à un remboursement sur une base conventionnelle. Mais cette base reste faible face au prix réel. Le dispositif 100 % Santé dentaire facilite l’accès à certaines couronnes sans reste à charge dans un panier précis : il ne finance pas la vis implantaire elle-même. Une complémentaire responsable ne transforme donc pas automatiquement un implant en soin gratuit.
La mutuelle intervient selon le contrat : forfait dédié aux implants, enveloppe annuelle pour les actes non remboursés, ou garantie plus large sur les prothèses. Le lecteur doit demander à l’assureur si le forfait couvre la chirurgie, le pilier et la couronne, ou seulement l’un de ces éléments. Une réponse écrite évite les mauvaises surprises.
Forfait en euros ou pourcentage : quelle garantie privilégier ?
Pour une dépense non remboursée par le régime obligatoire, un forfait en euros est souvent le repère le plus utile. Par exemple, une garantie de 500 € par implant ou de 1 000 € par an indique immédiatement le montant maximal mobilisable. Elle est particulièrement pertinente lorsque le contrat mentionne explicitement les implants, l’implantologie ou les actes hors nomenclature.
Un remboursement à 300 % de la base de remboursement paraît généreux, mais il peut être peu efficace sur la vis implantaire : sans base Sécurité sociale, 300 % de zéro reste zéro. Ce pourcentage peut en revanche améliorer la prise en charge de la couronne lorsque celle-ci est remboursable. Les deux garanties peuvent donc être complémentaires.
La meilleure formule n’est pas celle qui affiche le chiffre le plus élevé. C’est celle dont le libellé correspond au devis du patient. Pour une personne qui prévoit deux implants à 2 000 € chacun, un forfait annuel de 400 € ne joue pas le même rôle qu’un forfait de 800 € par implant. Il faut vérifier la périodicité : par an, par bénéficiaire, par dent ou par acte.
Les critères pour comparer les meilleures mutuelles implant dentaire
Comparer une mutuelle dentaire implant ne consiste pas à regarder uniquement la cotisation mensuelle. Un contrat moins cher peut offrir un forfait insuffisant, tandis qu’une formule haut de gamme peut être peu rentable si le besoin est ponctuel. Le bon calcul compare le surcoût annuel de cotisation au remboursement réellement accessible.
Le premier critère est la garantie dédiée aux actes non pris en charge par l’Assurance Maladie. Le deuxième est la couverture des prothèses, utile pour la couronne. Le troisième est le plafond global dentaire : certaines offres annoncent un bon forfait implant, mais limitent ensuite l’ensemble des remboursements dentaires sur l’année.
Le patient vérifie aussi le réseau de soins proposé par la complémentaire. Certains réseaux partenaires peuvent négocier des tarifs sur des prothèses ou orienter vers des praticiens avec devis encadrés. Cela ne doit jamais primer sur la qualité du suivi clinique, mais cela peut réduire le coût d’un implant dentaire.
Enfin, une comparaison sérieuse tient compte de la situation familiale. Le plafond peut être individuel ou partagé entre tous les assurés du contrat. Pour un couple qui programme plusieurs soins dentaires la même année, cette nuance peut peser lourd dans le budget.
Plafonds, délais de carence et conditions de prise en charge
Le plafond est le montant maximal versé, même si la facture est plus élevée. Il peut s’appliquer à l’implant seul, à l’ensemble du dentaire ou à tous les soins hors nomenclature. Il faut lire les conditions générales et non la seule page commerciale. Les termes plafond annuel, « par bénéficiaire » et « par acte » changent concrètement le niveau de protection.
Un délai de carence peut aussi empêcher tout remboursement pendant les premiers mois suivant l’adhésion. Souscrire une mutuelle après avoir reçu un devis, puis programmer rapidement la pose, ne garantit donc rien. Certaines offres n’appliquent pas de carence, d’autres l’excluent seulement en cas de changement de complémentaire sous conditions. Le futur assuré demande une confirmation avant de résilier son ancien contrat.
Les exclusions méritent la même attention : implants réalisés à l’étranger, soins non prescrits selon le contrat, plafond déjà consommé, ou nombre limité d’implants. Le praticien peut transmettre un devis à la mutuelle pour une prise en charge dentaire préalable. Cet accord ne remplace pas la lecture du contrat, mais il donne une estimation formalisée et facilite la décision.
Comment réduire le reste à charge sur un implant dentaire
La première économie consiste à planifier le traitement avant de choisir ou modifier sa complémentaire. Le patient compare plusieurs devis détaillés, à protocole équivalent, et sollicite une estimation écrite de sa mutuelle. Un prix plus bas n’est pas automatiquement préférable : la compétence en implantologie, la traçabilité des matériaux et le suivi après pose ont une vraie valeur.
Il peut aussi répartir les soins sur deux années civiles si le dentiste juge ce calendrier compatible avec sa santé. Cette stratégie permet parfois de mobiliser deux fois un forfait implant dentaire annuel. Elle doit rester médicale avant d’être financière : le calendrier dépend de la cicatrisation et de la situation bucco-dentaire.
Lorsque c’est pertinent, le chirurgien-dentiste peut proposer une alternative, comme un bridge ou une prothèse amovible. Ces solutions n’ont pas les mêmes bénéfices ni les mêmes contraintes, mais elles peuvent relever d’une meilleure couverture. Le patient demande une explication claire sur la durée de vie, l’esthétique, l’entretien et le coût total de chaque option.
Enfin, certains cabinets proposent un échelonnement des paiements. Cela ne réduit pas le prix, mais peut lisser la dépense. Il convient de contrôler les frais éventuels et de ne pas confondre facilité de paiement et crédit. Pour un financement à crédit, l’emprunteur compare le coût total et vérifie que la mensualité reste compatible avec son budget. Une meilleure mutuelle implant dentaire limite le reste à charge : elle ne remplace ni un devis lisible ni une décision de soin éclairée.
Questions fréquemment posées sur la meilleure mutuelle implant dentaire
Qu’est-ce qu’un implant dentaire et quels sont les frais pris en charge ?
Un implant dentaire comprend la vis implantée dans l’os, le pilier et la couronne. La Sécurité sociale rembourse peu la pose de l’implant car elle est hors nomenclature, la mutuelle peut couvrir partiellement ces coûts selon le contrat.
Comment choisir la meilleure mutuelle implant dentaire ?
Il faut comparer les garanties détaillées, privilégier un forfait en euros dédié aux implants, vérifier le plafond annuel, les actes couverts (chirurgie, pilier, couronne) et prendre en compte les délais de carence et exclusions.
Pourquoi la mutuelle ne rembourse-t-elle pas toujours toute la pose d’un implant dentaire ?
Car la pose de la vis implant dentaire est un acte hors nomenclature avec un tarif libre, non pris en charge par l’Assurance Maladie, ce qui limite le remboursement et fait peser un reste à charge important sur le patient.
Que signifie un remboursement à 300 % pour un implant dentaire ?
Un remboursement à 300 % s’applique seulement sur la base de remboursement de la Sécurité sociale. Puisque la pose de l’implant n’est pas remboursée, 300 % de zéro reste zéro. Ce taux est plus utile pour la couronne si elle est remboursable.
Comment réduire le reste à charge lors de la pose d’un implant dentaire ?
Il est conseillé de demander plusieurs devis détaillés, planifier les soins sur deux années si possible, étudier les alternatives comme les bridges, et choisir une mutuelle adaptée avec un bon forfait implant dentaire.
Quelles sont les conséquences des plafonds et délais de carence dans une mutuelle implant dentaire ?
Les plafonds limitent le montant remboursé par an ou par acte, ce qui peut restreindre la prise en charge. Les délais de carence empêchent le remboursement en début de contrat, il est donc essentiel de vérifier ces conditions avant d’adhérer.